Domain medical-management.de kaufen?
Wir ziehen mit dem Projekt
medical-management.de um.
Sind Sie am Kauf der Domain
medical-management.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain medical-management.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **


Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Medizinische Versorgung in Justizvollzugsanstalten, Fachbücher von Martina Lütkehölter, Georg GöttingerDas vorliegende Werk beschreibt anhand zahlreicher Fallbeispiele die Besonderheiten der medizinischen Versorgung in einer Justizvollzugsanstalt. Dargestellt werden die Grundlagen des ärztlichen Handelns und die medizinischen Tätigkeitsfelder im Justizvollzug ebenso wie die Thematik des Suchtmittelmissbrauchs und die Aufgaben der Fachaufsicht. Das Werk wendet sich an Ärzte aller Fachdisziplinen, die dauerhaft oder auch nur vorübergehend in einem Gefängnis arbeiten, zum Beispiel im Rahmen des kassenärztlichen Notdienstes. Aber auch Psychologen, Anstaltsleitern und Vollzugsleitern bietet das Werk wertvolle Hinweise und einen praxisnahen Einblick.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nebel, Susanne: Medizinische Fachangestellte Patientenbetreuung und Abrechnung Band 1 - GrundlagenMedizinische Fachangestellte Patientenbetreuung und Abrechnung Band 1 - Grundlagen , Dieses Buch ist schülerorientiert und simuliert, ausgehend von einer Modell-Arztpraxis, den beruflichen Alltag der Auszubildenden. Jede Thematik wird durch eine praxisnahe Situation eingeleitet, die zum Nachdenken und zur Diskussion anregen soll. Auf die wörtliche Wiedergabe von Vorschriften und Gesetzestexten wurde zumeist verzichtet - zugunsten einer verständlichen und schülergerechten Sprache. Mit den anschließenden Übungsfragen kann der erarbeitete Stoff gefestigt und auf weitere realitätsnahe Situationen übertragen werden.Band 1 thematisiert vorrangig die Bedeutung des Vertragsarztes im deutschen Gesundheitssystem sowie den Empfang und die Begleitung des Patienten durch die MFA, unter Berücksichtigung der unterschiedlichen Kostenträger. Ein weiterer Schwerpunkt ist das korrekte Ausfüllen der kassenärztlichen Vordrucke.Die 16. Auflage wurde aktualisiert und um das Kapitel "Die digitale Praxis" ergänzt. Ohne Grundwissen in diesem Bereich sind die heutigen Verwaltungsaufgaben einer Arztpraxis nicht mehr nachvollziehbar. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 16. Auflage, Erscheinungsjahr: 20240703, Produktform: Kartoniert, Autoren: Nebel, Susanne~Vogedes, Bettina, Auflage: 24016, Auflage/Ausgabe: 16. Auflage, Seitenzahl/Blattzahl: 196, Keyword: Ausbildung; Med. Fachangestellte; Praxisorganisation; Ärztl. Abrechnungswesen, Fachschema: Medizinische Fachangestellte / Berufsbezogenes Schulbuch~Gesundheitsberufe~Medizinalfachberufe, Fachkategorie: Medizinische Berufe~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für Ausbildungsberufe in Gesundheitsberufen ohne Approbation~Für die Berufsbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: M0016, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Ausbildungsberufe: M0016, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Europa Lehrmittel Verlag, Verlag: Europa Lehrmittel Verlag, Verlag: Verlag Europa-Lehrmittel Nourney, Vollmer GmbH & Co.KG, Länge: 239, Breite: 168, Höhe: 9, Gewicht: 350, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Ausbildungsberufe: Medizinische(r) Fachangestellte(r),23,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkünfteerzielung und Liebhaberei im Einkommensteuerrecht, Fachbücher von Judith BoosEs ist nichts Ungewöhnliches daran, wenn ein Steuerpflichtiger mit seiner Tätigkeit Verluste erwirtschaftet und nicht in jedem Jahr ein Gewinn erzielt werden kann. Da der Staat durch die Steuerzahlungen vom Gewinn einer Tätigkeit profitiert, sollte er auch das Risiko von Verlusten mittragen. Der Gesetzgeber hat für die Einkommensteuer daher anerkannt, dass zum einen ein Verlustausgleich mit positiven Einkünften erfolgt und zum anderen ein ggf. verbleibender Verlust im Rahmen des Verlustabzugs in anderen Veranlagungszeiträumen verrechnet werden kann. In beiden Fällen kommt es zu einer Minderung der Bemessungsgrundlage und somit zu einer niedrigeren zu zahlenden Einkommensteuer, was insofern für den Steuerpflichtigen wie eine Steuerersparnis wirkt. Die Erhebung von Steuern dient aber unter anderem der Erzielung von Einnahmen für den Staat. Vor diesem Hintergrund ist es nicht verwunderlich, dass das.49,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
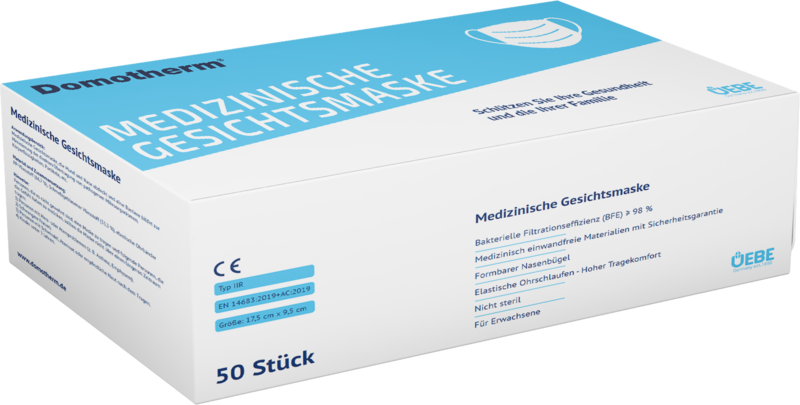
Uebe Medical GmbH DOMOTHERM medizinische Gesichtsmasken 50 St 17380389Medizinische Gesichtsmaske Schützen Sie Ihre Gesundheit und die Ihrer Familie ? Bakterielle Filtrationseffizienz (BFE) ? 98 % ? Medizinisch einwandfreie Materialien mit Sicherheitsgarantie ? Formbarer Nasenbügel ? Elastische Ohrschlaufen - Hoher Tragekomfort ? Nicht steril ? Für Erwachsene Anwendungsbereich: Medizinische Gesichtsmaske, die Mund und Nase abdeckt und eine Barriere bildet zur Minimierung der direkten Übertragung von pathogenen Mikroorganismen, Körperflüssigkeiten, Partikeln, etc. Material und Zusammensetzung: PP-Vliesstoff (66,7 %), Schmelzgeblasener Vliesstoff (33,3 %), elastische Ohrbänder9,92 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **

Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Management des Infektionsrisikos im Zusammenhang mit der Gesundheitsversorgung und medizinische Simulation, Taschenbuch von Hanane Benaldjia,MessaoudaManagement Des Infektionsrisikos Im Zusammenhang Mit Der Gesundheitsversorgung Und Medizinische Simulation, Taschenbuch Von Hanane Benaldjia,messaouda Oudjehih, Verlag Unser Wissen, 978-620-6-08709-0, Seitenanzahl: 6443,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Strukturwandel zur Liebhaberei, Fachbücher von Daniel VogtKann es einen Betrieb ohne Gewinnerzielungsabsicht geben? Dieser Frage widmet sich der Autor dieser Arbeit. Im ersten Teil der Arbeit wird die Rechtsprechung des Bundesfinanzhofs zu sogenannten schlafenden Betrieben nachgezeichnet. Der Autor untersucht das Verhältnis von Gewinnerzielungsabsicht, steuerlichem Betriebsbegriff sowie Betriebsvermögen und stellt der Rechtsprechung eine eigene Lösung gegenüber, wonach Betriebe ohne Gewinnerzielungsabsicht nicht denkbar sind. Diese Auffassung sichert der Autor anschliessend verfassungsrechtlich ab.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizinische Versorgung in Justizvollzugsanstalten, Fachbücher von Martina Lütkehölter, Georg GöttingerDas vorliegende Werk beschreibt anhand zahlreicher Fallbeispiele die Besonderheiten der medizinischen Versorgung in einer Justizvollzugsanstalt. Dargestellt werden die Grundlagen des ärztlichen Handelns und die medizinischen Tätigkeitsfelder im Justizvollzug ebenso wie die Thematik des Suchtmittelmissbrauchs und die Aufgaben der Fachaufsicht. Das Werk wendet sich an Ärzte aller Fachdisziplinen, die dauerhaft oder auch nur vorübergehend in einem Gefängnis arbeiten, zum Beispiel im Rahmen des kassenärztlichen Notdienstes. Aber auch Psychologen, Anstaltsleitern und Vollzugsleitern bietet das Werk wertvolle Hinweise und einen praxisnahen Einblick.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nebel, Susanne: Medizinische Fachangestellte Patientenbetreuung und Abrechnung Band 1 - GrundlagenMedizinische Fachangestellte Patientenbetreuung und Abrechnung Band 1 - Grundlagen , Dieses Buch ist schülerorientiert und simuliert, ausgehend von einer Modell-Arztpraxis, den beruflichen Alltag der Auszubildenden. Jede Thematik wird durch eine praxisnahe Situation eingeleitet, die zum Nachdenken und zur Diskussion anregen soll. Auf die wörtliche Wiedergabe von Vorschriften und Gesetzestexten wurde zumeist verzichtet - zugunsten einer verständlichen und schülergerechten Sprache. Mit den anschließenden Übungsfragen kann der erarbeitete Stoff gefestigt und auf weitere realitätsnahe Situationen übertragen werden.Band 1 thematisiert vorrangig die Bedeutung des Vertragsarztes im deutschen Gesundheitssystem sowie den Empfang und die Begleitung des Patienten durch die MFA, unter Berücksichtigung der unterschiedlichen Kostenträger. Ein weiterer Schwerpunkt ist das korrekte Ausfüllen der kassenärztlichen Vordrucke.Die 16. Auflage wurde aktualisiert und um das Kapitel "Die digitale Praxis" ergänzt. Ohne Grundwissen in diesem Bereich sind die heutigen Verwaltungsaufgaben einer Arztpraxis nicht mehr nachvollziehbar. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 16. Auflage, Erscheinungsjahr: 20240703, Produktform: Kartoniert, Autoren: Nebel, Susanne~Vogedes, Bettina, Auflage: 24016, Auflage/Ausgabe: 16. Auflage, Seitenzahl/Blattzahl: 196, Keyword: Ausbildung; Med. Fachangestellte; Praxisorganisation; Ärztl. Abrechnungswesen, Fachschema: Medizinische Fachangestellte / Berufsbezogenes Schulbuch~Gesundheitsberufe~Medizinalfachberufe, Fachkategorie: Medizinische Berufe~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für Ausbildungsberufe in Gesundheitsberufen ohne Approbation~Für die Berufsbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: M0016, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Ausbildungsberufe: M0016, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Europa Lehrmittel Verlag, Verlag: Europa Lehrmittel Verlag, Verlag: Verlag Europa-Lehrmittel Nourney, Vollmer GmbH & Co.KG, Länge: 239, Breite: 168, Höhe: 9, Gewicht: 350, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Ausbildungsberufe: Medizinische(r) Fachangestellte(r),23,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Einkünfteerzielung und Liebhaberei im Einkommensteuerrecht, Fachbücher von Judith BoosEs ist nichts Ungewöhnliches daran, wenn ein Steuerpflichtiger mit seiner Tätigkeit Verluste erwirtschaftet und nicht in jedem Jahr ein Gewinn erzielt werden kann. Da der Staat durch die Steuerzahlungen vom Gewinn einer Tätigkeit profitiert, sollte er auch das Risiko von Verlusten mittragen. Der Gesetzgeber hat für die Einkommensteuer daher anerkannt, dass zum einen ein Verlustausgleich mit positiven Einkünften erfolgt und zum anderen ein ggf. verbleibender Verlust im Rahmen des Verlustabzugs in anderen Veranlagungszeiträumen verrechnet werden kann. In beiden Fällen kommt es zu einer Minderung der Bemessungsgrundlage und somit zu einer niedrigeren zu zahlenden Einkommensteuer, was insofern für den Steuerpflichtigen wie eine Steuerersparnis wirkt. Die Erhebung von Steuern dient aber unter anderem der Erzielung von Einnahmen für den Staat. Vor diesem Hintergrund ist es nicht verwunderlich, dass das.49,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Uebe Medical GmbH DOMOTHERM medizinische Gesichtsmasken 50 St 17380389Medizinische Gesichtsmaske Schützen Sie Ihre Gesundheit und die Ihrer Familie ? Bakterielle Filtrationseffizienz (BFE) ? 98 % ? Medizinisch einwandfreie Materialien mit Sicherheitsgarantie ? Formbarer Nasenbügel ? Elastische Ohrschlaufen - Hoher Tragekomfort ? Nicht steril ? Für Erwachsene Anwendungsbereich: Medizinische Gesichtsmaske, die Mund und Nase abdeckt und eine Barriere bildet zur Minimierung der direkten Übertragung von pathogenen Mikroorganismen, Körperflüssigkeiten, Partikeln, etc. Material und Zusammensetzung: PP-Vliesstoff (66,7 %), Schmelzgeblasener Vliesstoff (33,3 %), elastische Ohrbänder9,92 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Springer Medizinische Versorgung in Justizvollzugsanstalten (Deutsch, Softcover, Georg Göttinger, Martina Lütkehölter) (55991056)Springer Medizinische Versorgung in Justizvollzugsanstalten (Deutsch, Softcover, Georg Göttinger, Martina Lütkehölter) (55991056)59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.